Domain angebote-nach-mass.de kaufen?
Wir ziehen mit dem Projekt
angebote-nach-mass.de um.
Sind Sie am Kauf der Domain
angebote-nach-mass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain angebote-nach-mass.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Schlüter Systems DITRA Entkopplungsmatte Neues Modell Individueller Zuschnitt m2 nach Wahl Breite: 995 mm Länge: individuell nach Kundenwunsch mSchlüter Systems DITRA Entkopplungsmatte Neues Modell Individueller Zuschnitt m2 nach Wahl Breite: 995 mm Länge: individuell nach Kundenwunsch m17,95 €*Versand: 24,99 €Sichere Weiterleitung zum Anbieter
-
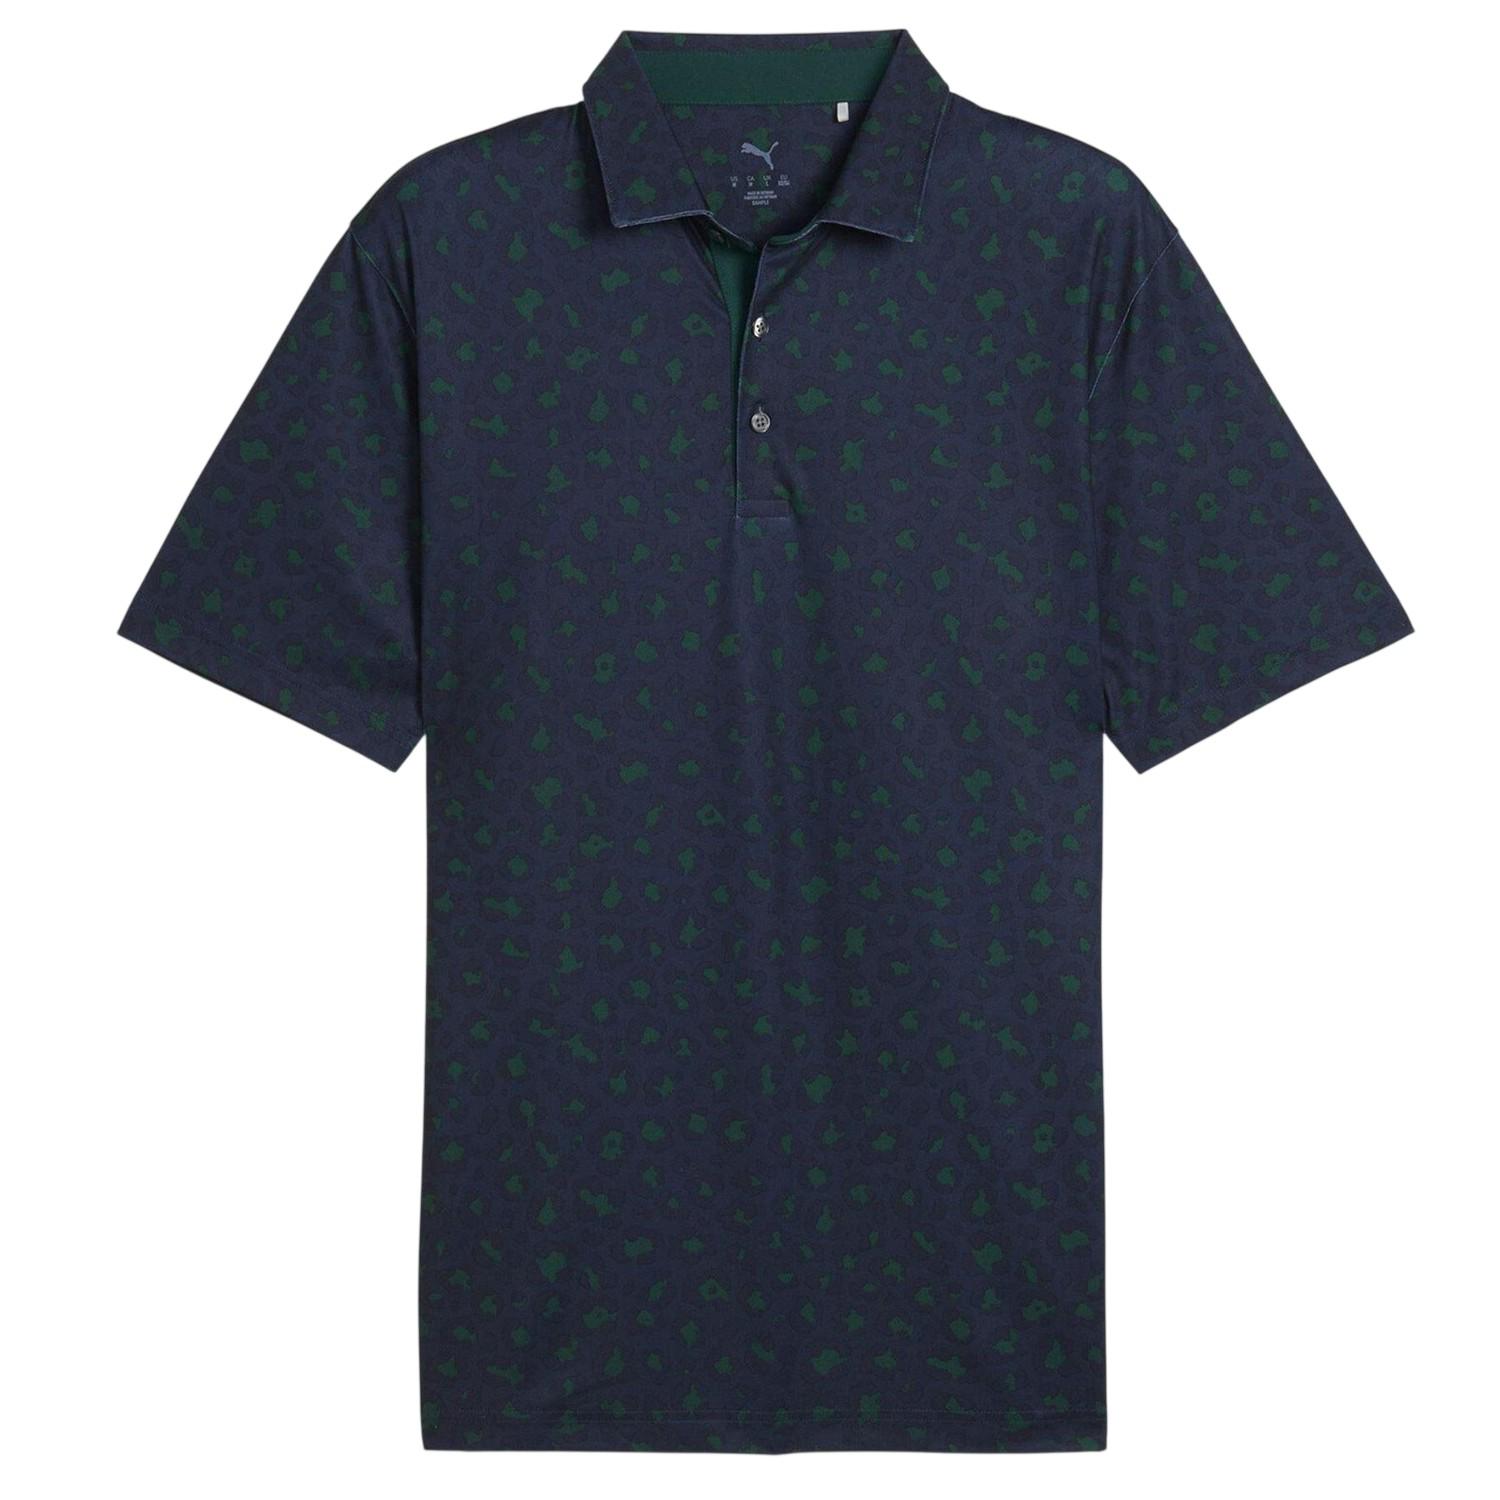
Puma - "Cloudspun" Poloshirt für Herren, Maßgeschneidert (Marineblau)94% Recyceltes Polyester, 6% Elastan. Design: Gemustert, Rosette. Knopfverschluss, Zum Überziehen. Knopfleiste mit drei Knöpfen. Passform: Maßgeschneidert. Mit Kragen. Kurzärmlig. S: 96,52 cm. L: 112 cm. XL: 121,92 cm. XXL: 132 cm.68,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Schlüter Systems DITRA Entkopplungsmatte Neues Modell Individueller Zuschnitt m2 nach Wahl Breite: 995 mm Länge: individuell nach Kundenwunsch mSchlüter Systems DITRA Entkopplungsmatte Neues Modell Individueller Zuschnitt m2 nach Wahl Breite: 995 mm Länge: individuell nach Kundenwunsch m17,95 €*Versand: 24,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Puma - "Cloudspun" Poloshirt für Herren, Maßgeschneidert (Marineblau)94% Recyceltes Polyester, 6% Elastan. Design: Gemustert, Rosette. Knopfverschluss, Zum Überziehen. Knopfleiste mit drei Knöpfen. Passform: Maßgeschneidert. Mit Kragen. Kurzärmlig. S: 96,52 cm. L: 112 cm. XL: 121,92 cm. XXL: 132 cm.68,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geberit WC-Aufs. AquaClean Tuma Classic Spezialanfertigung, weiß (004300111)Eigenschaften • Zur komfortablen und geruchsfreien WC-Benutzung\n• Zum pflegenden Reinigen mit Wasser im Anal- und Vaginalbereich\n• Zur nachträglichen Montage auf WC-Keramiken (Austausch gegen WC-Sitz)\n• Schutzklasse I\n• Schutzart IPX4\n• Nennspannung 230 V AC\n• Netzfrequenz 50 Hz\n• Leistungsaufnahme 2000 W\n• Leistungsaufnahme Standby 0,5 W\n• Kabellänge 2 m\n• Fließdruck 50-1000 kPa\n• Betriebstemperatur 5-40 °C\n• Wassertemperatur Einstellbereich 34-40 °C\n• Wassertemperatur Werkseinstellung 37 °C\n• Berechnungsdurchfluss 0,02 l/Sek\n• Mindestfließdruck für Berechnungsdurchfluss 50 kPa\n• Duschdauer 50 s\n• Maximale Belastung WC-Sitz 150 kg\n• Warmwasserbereitung über Durchlauferhitzer\n• Analdusche mit WhirlSpray-Duschtechnologie\n• Separate Ladydüse in geschützter Ruheposition\n• Durchlauferhitzer deaktivierbar\n• Duscharm mit Düse für Anal- und Vaginalbereich ausfahrbar\n• Duschstrahlstärke in fünf Stufen einstellbar\n• Duscharm in fünf Stufen positionierbar\n• Oszillierdusche (automatische Vor- und Rückwärtsbewegung des Duscharms) einstellbar\n• Automatische Vor- und Nachreinigung der Duschdüse mit Frischwasser\n• Entkalkungsprogramm\n• Benutzererkennung\n• Geruchsabsaugung mit Keramikwabenfilter aktivierbar\n• Geruchsabsaugung mit Nachlauffunktion\n• Föhn zuschaltbar\n• WC-Sitzring mit schnell aufheizender WC-Sitzring-Heizung\n• WC-Sitzring und WC-Deckel mit SoftClosing\n• WC-Deckel mit SoftOpening\n• Funktionen und Einstellungen über Fernbedienung\n• Vier Benutzerprofile programmierbar\n• Wasseranschluss seitlich links\n• Netzanschluss hinten\n• Mit verdeckter Verlegemöglichkeit nach links oder rechts\n• Netzkabel ablängbar\n• Zulassung nach (DIN) EN 1717/(DIN) EN 13077\n• Mit AquaClean App kompatibel\n• Temperatur des Duschwassers mit Geberit AquaClean App einstellbar\n• Temperatur des Föhns mit Geberit AquaClean App einstellbar\n• Temperatur der WC-Sitz-Heizung mit Geberit AquaClean App einstellbar\n• Hilfsmittelnummer 33.40.05.0025\n• Bestehend aus Panzerschlauch 3/8" mit Bogen 1/2"\n• Spritzschutz\n• Ausgleichspuffer für WC-Sitz/WC-Keramik\n• Entkalkungsmittel 125 ml\n• Reinigungsset\n• Fernbedienung mit Wandhalterung und Batterie CR2032\n• Befestigungsmaterial\n• 3 Lithium-Batterien Typ CR 2032 (004300111)2131,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Friese, Inka: EinzigartigEinzigartig , Jedes Tier ist ein Wunder , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20180725, Produktform: Leinen, Autoren: Friese, Inka, Fotograph: Sartore, Joel, Seitenzahl/Blattzahl: 64, Keyword: Arche; Fische; Fotografie; Fotos; Joel Sartore; National Geographic; PhotoArk; Raubtiere; Reptilien; Säugetiere; Tier; Tierarten; Tierportraits; Vielfalt; Vögel; Wunder; bedrohte Tiere; vom Aussterben bedroht, Fachschema: Natur / Kindersachbuch~Tier / Kindersachbuch, Jugendsachbuch, Interesse Alter: empfohlenes Alter: ab 5 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 5, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, Fachkategorie: Kinder/Jugendliche: Sachbuch: Natur & Tiere, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER Sauerländer, Verlag: FISCHER Sauerländer, Verlag: FISCHER Sauerländer, Verlag: FISCHER Sauerländer, Länge: 360, Breite: 281, Höhe: 15, Gewicht: 955, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178201720,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.